menuMENU
Nieruchomości · Kredyty

Unieważnienie WIBOR

Masz kredyt hipoteczny w złotych ze zmiennym oprocentowaniem? Klauzulę oprocentowania opartą na WIBOR-ze można badać pod kątem abuzywności, ale po wyroku TSUE z 12 lutego 2026 r. samo odwołanie do WIBOR-u co do zasady nie jest nieuczciwe. Sprawdzimy, czy Twoja umowa daje podstawy do roszczeń, zanim zdecydujesz o sporze z bankiem. Wstępną ocenę umowy robimy bez opłat, konsultacja i dalsza pomoc są według cennika.

  • wstępna ocena bez opłat, dalej cennik
  • negocjacje z bankiem i pozew
  • sprawy z całej Polski online
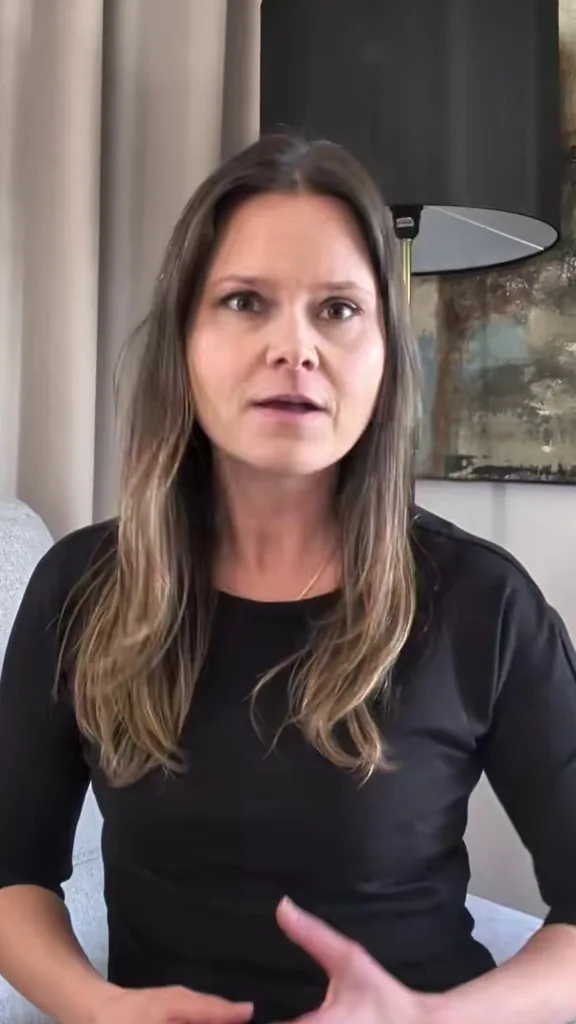
Czy zapisy o WIBOR w umowie kredytu mogą być wadliwe Film na TikToku
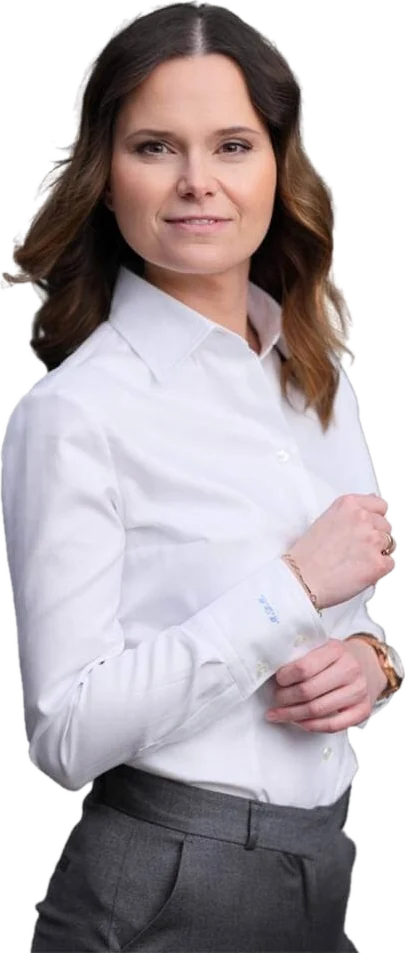
Adw. dr Magdalena Durlik-Olszewskaprowadzi obszar nieruchomości

WIBOR (Warsaw Interbank Offered Rate) to wskaźnik referencyjny oprocentowania depozytów złotowych na rynku międzybankowym, wyznaczany przez administratora (GPW Benchmark) według metodologii nadzorowanej przez KNF. Od niego zależy oprocentowanie kredytów hipotecznych w złotych. Jego zmiana wpływa na Twoją ratę przy najbliższej aktualizacji oprocentowania przewidzianej w umowie, np. co 3 albo 6 miesięcy.

Unieważnienie WIBOR to potoczna nazwa sporu, w którym kredytobiorca podważa klauzulę WIBOR w umowie. Jeśli sąd uzna ją za nieuczciwą, sposób liczenia odsetek może się zmienić, a raty spaść. Wynik zależy jednak od treści umowy i oceny sądu, dlatego zaczynamy od analizy umowy.

Kiedy warto się do nas zgłosić

  • Masz kredyt hipoteczny oparty na WIBOR-ze i chcesz wiedzieć, czy możesz dochodzić swoich praw.
  • Raty wzrosły tak, że trudno Ci je terminowo spłacać.
  • Rozważasz pozew o WIBOR i chcesz najpierw poznać mocne i słabe strony sprawy.
  • Bank odrzucił Twoje roszczenia i potrzebujesz reprezentacji w negocjacjach albo w sądzie.
  • Masz kredyt konsumencki: sprawdź też sankcję kredytu darmowego.
Cennik

Konsultacja prawna — cennik

Konsultacja prawna

300 zł + VAT

Trwająca do 45 minut.

Analiza akt / dokumentacji w sprawie

300 zł + VAT

Trwająca godzinę.

Reprezentowanie w sprawie

1 500 zł + VAT

Liczone jako cały dzień pracy.

Czy WIBOR może być nieuczciwy?

W ostatnich latach pojawiły się wątpliwości dotyczące sposobu ustalania WIBOR-u. Kredytobiorcy, którzy decydowali się na podważenie WIBOR-u, podnosili, że:

  • banki nie zawsze faktycznie pożyczały sobie pieniądze na warunkach zgodnych z deklarowanym WIBOR-em,
  • WIBOR był wyznaczany na podstawie teoretycznych stawek, a nie rzeczywistych transakcji.

W wyroku z 12 lutego 2026 r. (sprawa C-471/24) Trybunał Sprawiedliwości UE uznał, że bank nie musiał wyjaśniać konsumentowi szczegółowej metodologii WIBOR-u, a klauzula odwołująca się do wskaźnika zgodnego z unijnymi przepisami o wskaźnikach referencyjnych co do zasady sama w sobie nie jest nieuczciwa, nawet jeśli dane do jego wyliczenia nie zawsze odpowiadają rzeczywistym transakcjom. Sąd może jednak ocenić, czy bank rzetelnie przedstawił Ci ryzyko zmiennego oprocentowania i czy przekazane informacje nie dawały zniekształconego obrazu wskaźnika. Dlatego szanse sprawy oceniamy wyłącznie na podstawie Twojej umowy i dokumentów z jej zawarcia.

Skutki WIBOR-u dla kredytobiorców

WIBOR wpływa bezpośrednio na wysokość rat. Jego wzrost automatycznie podnosi oprocentowanie kredytu, a więc i miesięczną ratę. Może to prowadzić do problemów z terminową spłatą, większego ryzyka zadłużenia, a w skrajnych przypadkach do utraty zdolności kredytowej i egzekucji.

Zmienne oprocentowanie oparte na WIBOR-ze utrudnia też stabilne planowanie domowych finansów. Więcej o tym, jak wskaźnik działa w umowie, przeczytasz we wpisie WIBOR w umowie kredytowej.

Przykład

Wpływ WIBOR na ratę kredytu

Tak zmieniała się rata kredytu hipotecznego na 600 000 zł, zaciągniętego na 30 lat, przy kolejnych stawkach WIBOR 3M. Między styczniem 2021 a sierpniem 2022 rata wzrosła o 2 559 zł miesięcznie, czyli ponad dwukrotnie. To wyliczenie orientacyjne, a nie gwarancja: rzeczywiste raty zależą od marży w Twojej umowie, polityki banku i zmian w przepisach.

  • styczeń 2021: WIBOR 3M 0,21%, rata 2 281 zł,
  • sierpień 2021: WIBOR 3M 0,23%, rata 2 287 zł,
  • październik 2021: WIBOR 3M 0,68%, rata 2 427 zł,
  • styczeń 2022: WIBOR 3M 2,59%, rata 3 072 zł,
  • kwiecień 2022: WIBOR 3M 5,47%, rata 4 182 zł,
  • sierpień 2022: WIBOR 3M 7,03%, rata 4 840 zł,
  • styczeń 2023: WIBOR 3M 6,93%, rata 4 797 zł,
  • styczeń 2025: WIBOR 3M 5,86%, rata 4 344 zł.
Krok po kroku

Pozew o WIBOR i inne sposoby dochodzenia roszczeń

Dochodzenie roszczeń związanych z WIBOR-em może pójść w kilku kierunkach. Właściwy wskaże analiza umowy:

  • Podważenie klauzuli WIBOR. Jeśli sąd uzna ją za nieuczciwą, oprocentowanie kredytu może się znacząco zmienić.
  • Ocena pozostałych zapisów umowy. Sąd może badać także inne postanowienia, a skutki zależą od tego, które zapisy zostaną zakwestionowane. Ustalenie nieważności całej umowy to najdalej idące i najbardziej ryzykowne żądanie, a wyłącznie z powodu odwołania do WIBOR-u jest po wyroku TSUE mało prawdopodobne.
  • Zwrot nadpłaconych odsetek. Jeśli WIBOR był stosowany niezgodnie z prawem, możesz dochodzić zwrotu części poniesionych kosztów.

Skontaktuj się

Kancelaria

Pomoc prawna przy unieważnieniu WIBOR

Kancelaria Adwokacka LexInvest analizuje umowy kredytowe pod kątem błędnego WIBOR-u. Najpierw sprawdzamy, czy masz podstawy do roszczeń. Jeśli zdecydujesz się działać, adwokat reprezentuje Cię w negocjacjach z bankiem, a gdy to nie wystarczy, przygotowuje pozew o WIBOR i prowadzi sprawę w sądzie.

Szukając prawnika od unieważnienia WIBOR, szukasz kogoś, kto przeczyta Twoją umowę, zanim cokolwiek obieca. Tak pracujemy: obsługa prawna obejmuje każdy etap, a decyzję o sporze z bankiem podejmujesz Ty, znając jego ryzyko.

Kancelarią kieruje adw. dr Magdalena Durlik-Olszewska, a sprawy kredytobiorców z całej Polski prowadzimy także zdalnie.

Skontaktuj się

Adwokat analizuje umowę kredytu hipotecznego opartą na WIBOR-ze
Korzyści

Co zyskujesz, współpracując z LexInvest

Czytelna wiedza

Wiedzę przedstawioną w czytelny sposób w dwóch komplementarnych dokumentach.

Pewność

Pewność, że zostałeś możliwie najlepiej zabezpieczony w transakcji.

Bezpieczeństwo

Bezpieczeństwo w nierównym starciu z deweloperem, przedsiębiorcą, spółką czy wykonawcą.

Kompleksowa obsługa

Po wcześniejszym ustaleniu kancelaria może w Twoim imieniu przejąć pieczę nad całym procesem.

Bezpośredni kontakt

Bezpośredni kontakt z prawnikiem specjalizującym się w branży nieruchomościowej.

Pełne zaangażowanie

W każdą sprawę angażujemy się na 100%.

Zaufali nam

Unieważnienie WIBOR - opinie klientów

Opinie klientów kancelarii z wizytówki Google.

Dobrze wiedzieć

Pytania o unieważnienie WIBOR

Co obejmuje unieważnienie WIBOR?+

Analizę umowy i ustalenie, czy masz podstawy do roszczeń, a jeśli się zdecydujesz, reprezentację w negocjacjach z bankiem i w postępowaniu sądowym. Do analizy potrzebne są umowa kredytowa, harmonogram spłat i ewentualne aneksy.

Czy warto walczyć o unieważnienie WIBOR?+

Nie każda umowa oparta na WIBOR-ze daje podstawy do roszczeń. Kluczowe jest przeanalizowanie warunków kredytu i sposobu ustalania oprocentowania. Jeśli podstawy są, unieważnienie klauzuli może zmienić sposób naliczania odsetek i obniżyć raty. Po wyroku TSUE z 12 lutego 2026 r. takich podstaw szukamy poza samym odwołaniem do WIBOR-u.

Ile kosztuje unieważnienie WIBOR?+

Wstępna ocena, czy umowa kwalifikuje się do roszczeń związanych z klauzulą WIBOR, jest bez opłat. Konsultacja i dalsza pomoc są płatne według cennika. Cena dalszej pomocy zależy od jej zakresu, czyli negocjacji z bankiem albo prowadzenia sprawy w sądzie, i poznasz ją, zanim zaczniemy działać.

Jak długo trwa unieważnienie WIBOR?+

Czas trwania sprawy zależy od jej złożoności, etapu negocjacji z bankiem i tego, czy konieczne jest postępowanie sądowe.

Czy można odzyskać nadpłacone odsetki?+

Jest to możliwe tylko wtedy, gdy sąd uzna klauzulę oprocentowania za niedozwoloną. Samo oparcie oprocentowania na WIBOR-ze nie wystarcza, potrzebne są inne uchybienia banku, np. w informacji o ryzyku zmiennej stopy. Czy występują w Twojej umowie, sprawdzamy w analizie.

Kiedy nastąpi likwidacja WIBOR?+

Likwidacja WIBOR oznacza zastąpienie go nowym wskaźnikiem, a jej harmonogram był już zmieniany. Sama zmiana wskaźnika dotyczy oprocentowania na przyszłość i nie przesądza, czy klauzula WIBOR w Twojej umowie była prawidłowa. To ocenia sąd w konkretnej sprawie.

Adw. dr Magdalena Durlik-Olszewska
Kto prowadzi Twoją sprawę

Adw. dr Magdalena Durlik-Olszewska

Założycielka kancelarii, prawo nieruchomości i obsługa inwestycji

Prawnik z wieloletnim doświadczeniem na rynku nieruchomości. Pomaga firmom i prywatnym inwestorom w procesie związanym z nabyciem nieruchomości. Dba o ich bezpieczeństwo, dokładnie weryfikując umowy i wskazując na możliwe zagrożenia w całym procesie inwestycyjnym.

Doktor nauk prawnych, doświadczony prawnik, magister psychologii, laureat konkursu Orły Prawa
Kontakt

Porozmawiajmy o Twojej sprawie

Nie odbieramy? Musimy być zajęci. Zostaw numer telefonu, a oddzwonimy tak szybko, jak to możliwe. Dokumenty możesz przesłać elektronicznie — konsultacje prowadzimy także zdalnie.

Wyrażam zgodę na przetwarzanie moich danych osobowych w celu obsługi zapytania wysłanego przez formularz kontaktowy zgodnie z polityką prywatności.